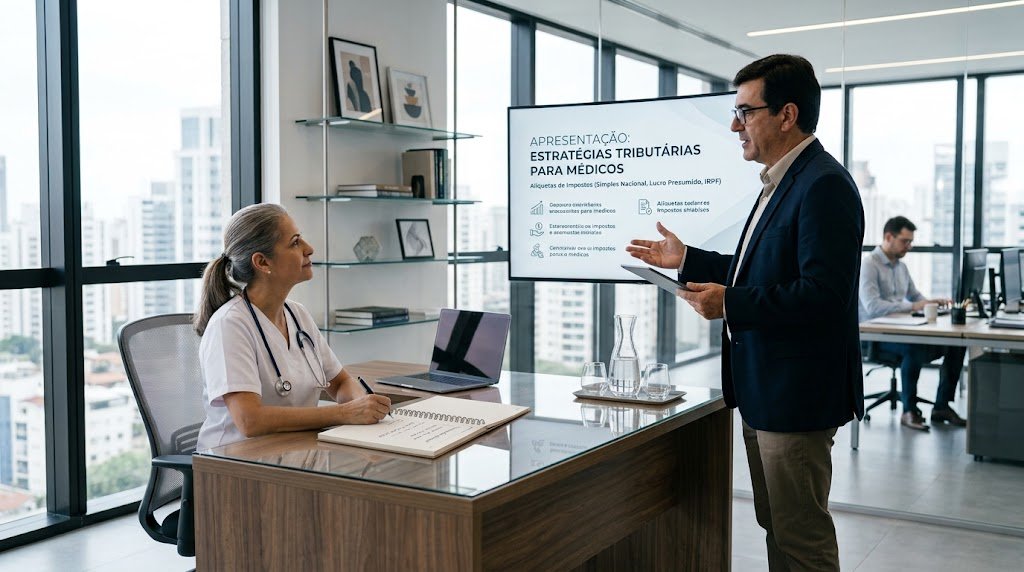
Com toda a certeza, a gestão financeira e tributária representa um dos pilares mais fundamentais para a longevidade da carreira médica. Inegavelmente, compreender as alíquotas de impostos para médicos é uma etapa decisiva para profissionais que buscam otimizar rendimentos e garantir a total conformidade legal da sua atuação profissional.
Atualmente, muitos médicos iniciam suas trajetórias atuando como pessoas físicas, mas logo percebem que a alta carga tributária exige o direcionamento para uma estrutura jurídica formal. Ademais, este artigo apresenta os detalhes necessários para você comparar os modelos tributários disponíveis e tomar uma decisão estratégica fundamentada.
Em primeiro lugar, a tributação aplicada à medicina varia conforme o modelo de atuação escolhido pelo profissional. Diante disso, a definição do formato jurídico impacta diretamente os percentuais recolhidos sobre os honorários.
A princípio, médicos podem atuar como Pessoa Física (PF) ou constituir uma Pessoa Jurídica (PJ). Com o intuito de estruturar seu patrimônio com segurança, muitos médicos optam por entender como montar o próprio negócio para formalizar sua atuação clínica de maneira rentável.
Por consequência, a escolha inadequada do regime pode gerar pagamento indevido de tributos e reduzir consideravelmente a lucratividade do consultório ou dos plantões prestados.
Primeiramente, o médico que atua sem CNPJ recolhe seus impostos por meio da tabela progressiva do Imposto de Renda da Pessoa Física (IRPF). Além disso, incide sobre esses rendimentos a contribuição previdenciária do INSS e a taxa municipal de ISS.
Por outro lado, ao abrir uma empresa, o profissional passa a ter acesso a regimes tributários empresariais que oferecem tributações consideravelmente menores do que a tabela do IRPF. Nesse sentido, avaliam-se principalmente três enquadramentos: Simples Nacional, Lucro Presumido e Lucro Real.
Simples Nacional e a regra do Fator R: Dessa forma, o Simples Nacional unifica o recolhimento dos impostos em uma única guia. Contudo, para a área médica, a tributação varia entre dois anexos distintos dependendo do chamado Fator R.
Caso a folha de pagamento (incluindo o pró-labore do médico) represente 28% ou mais do faturamento bruto, a empresa entra no Anexo III, com alíquota inicial de 6%. Pelo contrário, se o investimento na folha for menor que 28%, a tributação ocorre pelo Anexo V, cuja alíquota se inicia em 15,5%.
Lucro Presumido: Em segundo lugar, no Lucro Presumido, a base de cálculo dos impostos federais é estimada em 32% do faturamento da empresa. Sob o mesmo ponto de vista, as alíquotas fixas incidem sobre esse percentual presumido:
Surpreendentemente, a carga tributária efetiva no Lucro Presumido varia, em regra, entre 13,33% e 16,33%, revelando-se altamente atrativa para quem fatura volumes mais expressivos sem atingir a proporção exigida pelo Fator R no Simples Nacional.
Inesperadamente, a diferença nos valores pagos entre cada modalidade pode impactar milhares de reais todos os anos. Com a finalidade de esclarecer essa dinâmica, a tabela abaixo ilustra a comparação geral entre as opções:
| Regime Tributário | Alíquota Média Inicial | Fator determinante para escolha |
|---|---|---|
| Pessoa Física (Carnê-Leão) | Até 27,5% + INSS | Início de carreira ou baixo faturamento |
| Simples Nacional (Anexo III) | A partir de 6% | Folha de pagamento igual ou maior a 28% da receita |
| Simples Nacional (Anexo V) | A partir de 15,5% | Folha de pagamento inferior a 28% da receita |
| Lucro Presumido | Entre 13,33% e 16,33% | Médios e grandes faturamentos ou ausência de folha |
Dessa maneira, a análise pontual dos dados operacionais da clínica garante o enquadramento mais vantajoso. Nessa etapa, ter o suporte de uma equipe especializada como a Easy Contabilidade evita retrabalho e acelera os resultados.
A fim de tomar a decisão correta sobre as alíquotas de impostos para médicos, é imprescindível seguir um fluxo técnico detalhado:
Nesse sentido, a avaliação rigorosa dos indicadores financeiros importantes para empresas fornece a base necessária para que essa análise ocorra com máxima precisão técnica.
De fato, diversos fatores devem ser ponderados antes de alterar o modelo societário ou a opção pelo regime tributário. A saber, os principais pontos são:
Faturamentos elevados tendem a exigir enquadramentos mais robustos, como o regime de Lucro Presumido.
O número de colaboradores registrados facilita o atingimento da margem dos 28% do Fator R no Simples.
Muitos hospitais e clínicas privadas exigem que os médicos prestadores de serviço apresentem CNPJ ativo.
Entender as tendências de mercado é vital para manter a sustentabilidade financeira da clínica no longo prazo.
Por certo, a Easy Contabilidade acompanha seus clientes em cada fase desse processo, garantindo que nenhum detalhe seja ignorado.
Com efeito, a falta de planejamento fiscal costuma custar caro aos profissionais da saúde. Abaixo estão as falhas recorrentes identificadas no setor:
Inegavelmente, desconsiderar essas variáveis traz prejuízos irreparáveis às finanças da clínica. De acordo com fontes oficiais do Governo Federal, a conformidade tributária é fator indispensável para prevenir autuações fiscais. Por isso, evitar falhas e agir com prevenção garante tranquilidade operacional.
Muitos médicos questionam se poderiam gerenciar suas obrigações tributárias sozinhos. Sem dúvida, o conhecimento técnico exigido para monitorar leis municipais, estaduais e federais torna essa tarefa arriscada para quem precisa focar no atendimento ao paciente. Um erro na escolha do Anexo no Simples Nacional ou no cálculo da folha de pagamento pode gerar perdas financeiras expressivas.
Além disso, a dúvida se vale a pena contratar um especialista dissolve-se ao constatar a economia gerada por um planejamento fiscal adequado. Nesse cenário, quem conta com a Easy Contabilidade desde o início sai na frente, porque cada decisão é tomada com base em dados e experiência.
A princípio, na Pessoa Física as alíquotas de impostos para médicos atingem até 27,5% no IRPF, ao passo que na Pessoa Jurídica a alíquota inicial pode ser de apenas 6% no Simples Nacional ou cerca de 13,33% no Lucro Presumido.
Em resumo, o Fator R é um cálculo que compara a folha de pagamento com a receita bruta da empresa. Se a folha atingir pelo menos 28% do faturamento, a empresa tributa pelo Anexo III do Simples Nacional (a partir de 6%), ao invés do Anexo V (15,5%). A Easy Contabilidade monitora esse índice mês a mês para seus clientes.
Assim que o faturamento do profissional ultrapassar os limites em que a alíquota da Pessoa Física é baixa, o CNPJ torna-se recomendável. Além disso, a contratação por hospitais via PJ é muito comum. A equipe da Easy Contabilidade auxilia na transição de forma segura.
Certamente, o Lucro Presumido vale a pena para médicos com faturamento mais elevado ou que não possuem despesas de folha suficientes para enquadrar a empresa no Anexo III do Simples Nacional.
Em primeiro lugar, solicite uma revisão fiscal completa. Com o auxílio de consultores experientes, avaliam-se todas as guias pagas no último período para identificar se o regime tributário atual é o mais econômico.
Continuar na dúvida sobre o pagamento de tributos ou adiar a reestruturação da sua empresa gera perdas financeiras diárias que poderiam ser evitadas. As alíquotas de impostos para médicos exigem acompanhamento técnico constante com o propósito de garantir a maior lucratividade com total segurança jurídica.
Nesse sentido, contar com profissionais qualificados é a melhor alternativa para otimizar os seus ganhos. A Easy Contabilidade – Contabilidade em Curitiba oferece o suporte necessário para que você mantenha o foco na medicina enquanto cuidamos de todo o processo contábil.
Pronto para reduzir a carga de impostos do seu CNPJ médico e garantir a maior lucratividade em Curitiba?
Easy Contabilidade – Contabilidade em Curitiba